
Dernière mise à jour : 31 juillet 2026

Faut-il acheter l’action Sanofi en 2026 ? Le géant pharmaceutique français du CAC 40 traverse une période singulière : un cours de 74,47 euros à la clôture du 31 juillet 2026, en net repli depuis son plus haut historique de 110 euros atteint en mars 2025, mais un dividende record de 4,12 euros par action en hausse pour la 31e année consécutive, et un deuxième trimestre 2026 qui bat le consensus de 10 % sur le bénéfice par action. Le paradoxe du jour : Sanofi relève ses objectifs annuels et le titre recule. Voici mon analyse complète, données S1 2026 intégrées.
Les informations présentées dans cet article sont fournies à titre informatif uniquement et ne constituent pas un conseil en investissement. Tout investissement en bourse comporte un risque de perte en capital.
- Mon verdict : score 6,5/10
- Sanofi en chiffres et cours live
- La transformation Sanofi en 2026
- Résultats financiers T2 et S1 2026
- Le dividende : 31 ans de hausse consécutive
- Les forces de Sanofi
- Les risques à connaître
- Historique de l’action Sanofi sur 10 ans
- Garder ou vendre l’action Sanofi ?
- Ma notation Finance&Co
- Comment acheter des actions Sanofi
- Mon avis final
- Questions fréquentes
Mon verdict sur l’action Sanofi : score 6,5/10
À 74,47 euros au 31 juillet 2026, Sanofi se négocie à moins de 9 fois ses bénéfices prévisionnels, une décote marquée par rapport à ses grands pairs Novartis et Eli Lilly. Le T2 2026 bat le consensus, les objectifs annuels sont relevés, le dividende progresse pour la 31e année consécutive. Mais la dépendance au Dupixent s’accentue au lieu de se diluer, et le successeur désigné de la molécule vient d’être abandonné.
Mise à jour : août 2026 · données T2 et S1 2026 intégrées
Sanofi en chiffres : cours live et fiche technique

| Nom complet | Sanofi SA |
| Ticker | SAN (Euronext Paris) · SNY (NYSE, ADR) |
| ISIN | FR0000120578 |
| Indices | CAC 40, Euro Stoxx 50, STOXX Europe 600 |
| Secteur | Pharmacie, biotechnologie, immunologie |
| Éligible PEA | ✅ Oui |
| CA 2025 | 43,6 Mds€ (+6,2 % vs 2024) |
| Résultat net des activités 2025 | 9,55 Mds€ (+7,2 %) |
| BNPA des activités 2025 | 7,83 € (+10,0 %) |
| CA T2 2026 | 11,60 Mds€ (+17,8 % à taux constants) |
| Dupixent T2 2026 | 5,15 Mds€ (+37,6 %) |
| BNPA des activités T2 2026 | 2,09 € (+33,3 % à taux constants) |
| Dividende 2025 | 4,12 € par action (+5,1 %) |
| Rendement dividende | 5,53 % brut (4,12 € sur un cours de 74,47 €) |
| Hausse dividende consécutive | 31 ans |
| PER forward | ~9,0x (estimé 2026, sur BNPA des activités) |
| Directrice Générale | Belén Garijo (depuis le 1er mai 2026) |
| Effectifs | ~82 000 collaborateurs dans 60 pays |
| Dette nette | 15,51 Mds€ au 30 juin 2026 (contre 10,99 Mds€ au 1er janvier) |
| Sources | Communiqués officiels Sanofi, 29 janvier, 23 avril et 30 juillet 2026 |
La transformation Sanofi : ce qui change en 2026

Du conglomérat au pure player biopharma
Sanofi ne ressemble plus vraiment à ce qu’elle était il y a dix ans. Le groupe a longtemps fonctionné comme un grand écart permanent : d’un côté des médicaments de prescription pointus, de l’autre le Doliprane vendu en pharmacie à 3 euros. Ce modèle touche à sa fin. En 2026, la direction a tranché : Sanofi devient un pure player de la biopharma, concentré sur l’immunologie, les vaccins de nouvelle génération et les maladies rares. Fini le grand public, place à la haute valeur ajoutée.
La cession d’Opella : un tournant stratégique majeur
Le symbole de cette rupture, c’est la cession d’Opella. En 2025, Sanofi a cédé toute sa branche santé grand public pour environ 10 milliards d’euros. Le Doliprane, le Magné B6, toutes ces marques que les Français connaissent par cœur ont changé de main. Opella est désormais une entité autonome, contrôlée à 50 % par le fonds américain CD&R, avec Sanofi qui conserve 48,2 % et BPIfrance 1,8 %.
Les 10 milliards récupérés n’ont pas dormi longtemps : ils ont servi à racheter Blueprint Medicines (9,5 Mds$), Dynavax et Vicebio, trois acquisitions ciblées sur des segments à forte barrière à l’entrée. Le message est clair : Sanofi ne veut plus vendre des antidouleurs. Elle veut soigner des maladies que personne d’autre ne sait traiter.
Dupixent : le moteur qui porte le groupe
Dupixent, développé avec Regeneron, représente désormais 44 % du chiffre d’affaires trimestriel. Au T2 2026, il génère 5 154 millions d’euros de ventes en hausse de +37,6 %, franchissant pour la première fois la barre des 5 milliards d’euros sur un seul trimestre. Son brevet court jusqu’en 2031.
C’est ici que se joue le vrai enjeu du dossier. La relève devait être assurée par l’amlitelimab. Le 30 juillet 2026, Sanofi a annoncé renoncer à sa soumission réglementaire mondiale, avec une dépréciation d’actif incorporel de 952 millions d’euros à la clé. Le détail mérite d’être souligné, parce qu’il est contre-intuitif : l’étude ESTUARY de phase 3 était positive, montrant un maintien durable de la réponse clinique. Sanofi a néanmoins conclu que la molécule n’apporterait pas d’amélioration cliniquement significative face au standard de soins actuel. Autrement dit, le groupe arrête un candidat qui marche, parce qu’il ne marche pas assez mieux que l’existant. C’est de la discipline d’allocation, mais le poids du Dupixent monte au lieu de baisser.
Belén Garijo : une nouvelle direction pour un nouveau cycle
Le 1er mai 2026, Belén Garijo prend les rênes du groupe en remplacement de Paul Hudson, son mandat ayant été validé par l’Assemblée générale du 29 avril. Ancienne CEO de Merck KGaA, elle arrive avec un profil scientifique solide. Ce changement est un facteur d’incertitude à court terme, mais peut représenter un catalyseur si elle restaure la confiance sur la productivité de la R&D.
Les salariés misent sur leur propre entreprise
Un signal mérite l’attention de l’investisseur extérieur : en juin 2026, Sanofi a lancé « Action 2026 », la douzième édition de son plan mondial d’actionnariat salarié, ouvert à plus de 75 000 collaborateurs dans 52 pays. Les actions ont été proposées avec une décote de 20 % sur la moyenne des cours de référence, à un prix de souscription de 59,87 euros. Lors de l’édition précédente, 44 % des employés avaient choisi d’investir.
Aujourd’hui, près de 90 000 salariés et anciens collaborateurs détiennent ensemble environ 2,93 % du capital du groupe. Quand ceux qui connaissent l’entreprise de l’intérieur acceptent d’y placer leur épargne année après année, c’est rarement un hasard : c’est un vote de confiance dans la trajectoire, à prendre comme un indice parmi d’autres, pas comme une garantie.
Résultats financiers de Sanofi en 2026 : le T2 bat le consensus de 10 %
| Indicateur | T2 2026 | Consensus Vara | T2 2025 | Variation |
|---|---|---|---|---|
| Chiffre d’affaires | 11 597 M€ | 10 850 M€ | 9 994 M€ | +17,8 % (taux constants) |
| Dupixent | 5 154 M€ | – | 3 761 M€ | +37,6 % |
| Résultat opérationnel des activités | 3 291 M€ | – | 2 461 M€ | +35,8 % (taux constants) |
| BNPA des activités | 2,09 € | 1,90 € | 1,59 € | +33,3 % (taux constants) |
| Nouveaux lancements Pharma | 1 305 M€ | – | 880 M€ | +48,3 % |
| Résultat net IFRS | 343 M€ | – | 3 939 M€ | -91,3 % |
Le consensus Vara attendait un bénéfice par action des activités de 1,90 euro. Sanofi publie 2,09 euros, soit 10 % de mieux. Les nouveaux lancements Pharma progressent de +48,3 % grâce à Ayvakit, ALTUVIIIO et Sarclisa. Et surtout, le groupe relève ses prévisions annuelles : la croissance du chiffre d’affaires 2026 passe du haut d’une fourchette à un chiffre à environ 10 % à taux de change constants, avec un BNPA en progression légèrement supérieure.
La dernière ligne du tableau mérite une explication, parce qu’elle fait peur à tort. Le résultat net IFRS s’effondre de 91,3 %, mais le trimestre de comparaison contenait 2 707 millions d’euros liés à la cession d’Opella, classée en activités abandonnées. Hors cet effet, la base de comparaison tombe à 1 232 millions d’euros et le recul réel ressort autour de 72 %, expliqué pour l’essentiel par 1 031 millions de dépréciations d’incorporels et 444 millions de coûts de restructuration. Ce sont des écritures comptables, sans sortie de trésorerie : le cash-flow libre du trimestre progresse au contraire de 86,8 %, à 2 670 millions d’euros.
| Indicateur | 2024 | 2025 | Variation |
|---|---|---|---|
| Chiffre d’affaires | 41,1 Mds€ | 43,6 Mds€ | +6,2 % |
| Dupixent | 13,07 Mds€ | 15,71 Mds€ | +20,2 % |
| Résultat net des activités | 8,91 Mds€ | 9,55 Mds€ | +7,2 % |
| BNPA des activités | 7,12 € | 7,83 € | +10,0 % |
Le cumul semestriel et ce que le marché en a fait
| Indicateur | S1 2026 | S1 2025 | Variation publiée | À taux constants |
|---|---|---|---|---|
| Chiffre d’affaires | 22 106 M€ | 19 889 M€ | +11,1 % | +15,7 % |
| Dupixent | 9 324 M€ | – | – | +34,4 % |
| Résultat opérationnel des activités | 6 258 M€ | 5 363 M€ | +16,7 % | +22,3 % |
| Résultat net des activités | 4 765 M€ | 4 152 M€ | +14,8 % | +20,4 % |
| BNPA des activités | 3,97 € | 3,39 € | +17,1 % | +22,7 % |
| Cash-flow libre | 3 724 M€ | 2 458 M€ | +51,5 % | – |
| Marge opérationnelle des activités | 28,3 % | 27,0 % | +1,3 pt | – |
Un semestre comme celui-ci se solde normalement par une hausse du cours. Le 30 juillet, l’action Sanofi a clôturé en baisse de 8,95 %, à 72,77 euros, signant la plus forte baisse du CAC 40 ce jour-là. Le lendemain, elle en a repris 2,34 %, à 74,47 euros. L’écart mérite d’être pris au sérieux plutôt que balayé, parce qu’il dit quelque chose que les chiffres seuls ne disent pas.
Trois raisons, toutes dans le communiqué
Le dépassement est en partie non récurrent
Belén Garijo écrit elle-même que le bénéfice par action progresse grâce à une gestion rigoureuse des coûts et à des éléments non récurrents. Un bénéfice gonflé par une écriture ponctuelle ne se paie pas au même multiple qu’un bénéfice tiré par les volumes.
Six programmes arrêtés en un seul trimestre
Amlitelimab, itepekimab, balinatunfib, l’étude MOBILIZE du riliprubart, le Dupixent dans le lichen simplex chronique dont le critère principal n’est pas atteint, et le retrait de la soumission européenne du Dupixent dans la pemphigoïde bulleuse.
La dette nette gonfle de 4,5 milliards
La décomposition est saine dans son principe. Mais la marge de manoeuvre pour financer des acquisitions de pipeline se réduit au moment précis où le groupe en aurait le plus besoin.
Acquisition Dynavax : 1 635 M€
Rachat d’actions : 1 009 M€
Effet de change : 194 M€
Flux Opella : 220 M€
Ma lecture du trimestre
En une phrase : le trimestre est excellent et le pipeline se vide.
Les deux sont vrais en même temps, et c’est exactement ce que le marché a arbitré ce jour-là.
Les catalyseurs à surveiller sur l’action Sanofi
| Échéance | Événement | Enjeu pour l’investisseur |
|---|---|---|
| 25 novembre 2026 | Décision de la FDA sur le venglustat (maladie de Gaucher de type 3) | Date d’action cible fixée par la FDA, avec examen prioritaire. En cas d’approbation, premier traitement disponible aux États-Unis sur les manifestations neurologiques de cette maladie rare. |
| Second semestre 2026 | Soumission américaine du Nexviazyme dans la maladie de Pompe infantile | Extension d’indication appuyée par l’étude Baby-COMET, qui a atteint son critère principal et tous ses critères secondaires. Relais de croissance sur une franchise déjà installée. |
| 30 octobre 2026 | Résultats du troisième trimestre 2026 | Le test qui compte. Sanofi anticipe une normalisation de la croissance au second semestre : ce trimestre dira si les objectifs relevés tiennent sans le renfort d’éléments non récurrents. |
Le dividende Sanofi : 31 ans de hausse consécutive, un record CAC 40
Sanofi est l’un des rares groupes du CAC 40 à n’avoir jamais baissé son dividende depuis plus de trois décennies. Au titre de 2025, le dividende a atteint 4,12 euros par action (+5,1 %), pour la 31e augmentation consécutive, détaché le 5 mai et versé le 7 mai 2026. Il est versé en une seule fois après l’Assemblée Générale. Le consensus des analystes anticipe la poursuite de cette progression, avec un dividende estimé autour de 4,28 euros au titre de 2026, ce qui porterait la série à une 32e année de hausse.
| Exercice | Dividende | Variation | Date paiement |
|---|---|---|---|
| 2027e | ~4,46 € | +4,2 % (est.) | Mai 2028 (est.) |
| 2026e | ~4,28 € | +3,9 % (est.) | Mai 2027 (est.) |
| 2025 | 4,12 € | +5,1 % | Versé le 7 mai 2026 |
| 2024 | 3,92 € | +4,3 % | Mai 2025 |
| 2023 | 3,76 € | +5,6 % | Mai 2024 |
| 2022 | 3,56 € | +6,9 % | Mai 2023 |
| 2021 | 3,33 € | +4,1 % | Mai 2022 |
| 2020 | 3,20 € | +1,6 % | Mai 2021 |
| 2019 | 3,15 € | +2,6 % | Mai 2020 |
| 2018 | 3,07 € | +1,3 % | Mai 2019 |
| 2017 | 3,03 € | +2,4 % | Mai 2018 |
| 2016 | 2,96 € | +1,0 % | Mai 2017 |
Rendement net selon votre cours d’achat et votre enveloppe fiscale
| Cours d’achat | Dividende | Rendement brut | Net PEA (18,6 % PS) | Net CTO (flat tax 31,4 %) |
|---|---|---|---|---|
| 65 € | 4,12 € | 6,34 % | 5,16 % | 4,35 % |
| 70 € | 4,12 € | 5,89 % | 4,79 % | 4,04 % |
| 74,47 € (clôture 31/07) | 4,12 € | 5,53 % | 4,50 % | 3,80 % |
| 80 € | 4,12 € | 5,15 % | 4,19 % | 3,53 % |
| 90 € | 4,12 € | 4,58 % | 3,73 % | 3,14 % |
L’action Sanofi est éligible au PEA. Si vous détenez déjà du TotalEnergies dans votre PEA pour le dividende, Sanofi est un complément logique : même enveloppe fiscale avantageuse, secteur défensif non corrélé au prix du pétrole. Les deux forment un duo rendement solide avec des profils de risque complémentaires. Pour diversifier davantage la poche défensive, l’action Danone complète bien ce trio avec un profil agroalimentaire encore moins cyclique, même si son rendement reste plus modéré. À l’opposé du spectre, l’action FDJ affiche un rendement bien plus élevé, proche de 9 %, mais que je classe à part : ce coupon généreux rémunère un risque fiscal et réglementaire que Sanofi ne porte pas.
Les forces de Sanofi
31 ans de dividende en hausse continue
Force n°1
4,12 euros par action au titre de 2025, en hausse pour la 31e année consécutive. Même pendant la crise de 2008, Sanofi n’a jamais baissé son dividende. L’un des historiques les plus solides du CAC 40 sur ce critère.
Dupixent : un blockbuster mondial en accélération
Force n°2
5 154 millions d’euros de ventes au T2 2026, en hausse de +37,6 %, au-dessus de 5 milliards sur un seul trimestre pour la première fois. Croissance en volume dans toutes les indications homologuées, avec les États-Unis à +42,8 %. Sanofi vise environ 25 milliards d’euros de ventes annuelles à horizon 2030.
Pipeline de 61 projets, resserré sur les priorités
Force n°3
61 projets, dont 36 nouveaux médicaments et vaccins potentiels, après l’élagage décidé au T2 2026. Restent en développement avancé le frexalimab dans la sclérose en plaques, le lunsekimig dans l’asthme, le fitusiran dans l’hémophilie et le venglustat dans la maladie de Gaucher de type 3. Le Cenrifki (tolebrutinib) a obtenu son feu vert européen dans la sclérose en plaques secondairement progressive, sous réserve d’une surveillance hépatique stricte.
Cash-flow libre en forte progression
Force n°4
3 724 millions d’euros de cash-flow libre au S1 2026, en hausse de 51,5 %, dont 2 670 millions sur le seul deuxième trimestre (+86,8 %). De quoi financer un dividende de 4 923 millions et un programme de rachat d’actions de 1 milliard achevé en avril. Point de vigilance en contrepartie : la dette nette monte à 15 513 millions d’euros au 30 juin, contre 10 988 millions au 1er janvier.
Décote de valorisation historique
Force n°5
PER forward d’environ 9,0x, une décote marquée par rapport à ses grands pairs Novartis et Eli Lilly. Le T2 2026 a fourni exactement ce que cette thèse demandait, un dépassement du consensus et des objectifs relevés, sans que le marché revalorise pour autant. C’est le point qui divise sur ce dossier.
IA et acquisitions stratégiques
Force n°6
Partenariats avec OpenAI et Earendil Labs pour accélérer la R&D par intelligence artificielle. Blueprint Medicines, Dynavax et Vicebio intégrées. Sanofi investit là où les barrières à l’entrée sont les plus élevées.
Les risques à connaître avant d’acheter l’action Sanofi
La dépendance structurelle au Dupixent
Risque n°1
Dupixent représente 44 % du CA du T2 2026, contre 40 % au trimestre précédent. La concentration s’accentue au lieu de se diluer, et l’abandon de l’amlitelimab retire le successeur qui devait préparer l’après-brevet de 2031. Tout événement négatif sur cette molécule, concurrent inattendu, problème de sécurité ou pression sur les prix américains, aurait un impact immédiat et sévère.
L’exposition au dollar américain
Risque n°2
Le dollar américain représente 56 % du chiffre d’affaires du T2 2026. Ce risque s’est néanmoins allégé : sur la base des taux de juillet 2026, Sanofi anticipe désormais un impact de -1 % sur le chiffre d’affaires et -2 % sur le BNPA des activités, contre -2 % et -3 % estimés en avril. Un euro fort comprime mécaniquement les résultats publiés en euros, comme l’illustre l’écart du semestre entre +15,7 % à taux constants et +11,1 % à données publiées.
La pression réglementaire aux États-Unis
Risque n°3
La pression réglementaire américaine sur les prix des médicaments s’intensifie, portée par la politique dite du « pays le plus favorisé » qui vise à aligner les tarifs américains sur ceux, plus bas, des autres pays développés. Les États-Unis étant le principal débouché de Sanofi, cette pression limite le potentiel de croissance organique outre-Atlantique sur le long terme.
La productivité de la R&D questionnée
Risque n°4
C’est devenu le risque central du dossier. Au seul T2 2026, six programmes s’arrêtent : amlitelimab, itepekimab, balinatunfib, l’étude MOBILIZE du riliprubart, le Dupixent dans le lichen simplex chronique et le retrait de la soumission européenne du Dupixent dans la pemphigoïde bulleuse. Le groupe a comptabilisé 1 031 millions d’euros de dépréciations d’incorporels et plus de 200 millions de frais de désengagement. La lecture positive existe, il s’agit d’un arbitrage assumé vers les projets à plus forte valeur. La lecture inquiète aussi : la question de la relève du Dupixent reste ouverte.
Historique de l’action Sanofi : chronologie des grands moments
Sur 10 ans, l’action Sanofi affiche une performance décevante en capital, très en deçà du CAC 40. C’est l’une des principales critiques au titre. Le cours en temps réel figure dans la fiche en haut de cette page.
2019
Sanofi progresse lentement, entre 60 et 85 euros. Le Dupixent obtient ses premières approbations FDA en 2017. L’acquisition de Bioverativ en 2018 pour 11,6 Mds$ élargit le portefeuille maladies rares.
📈 60 € à 85 € · Dupixent approuvé FDA 2017
2021
Paul Hudson prend la direction en 2019. Dupixent multiplie ses indications. Malgré le COVID, Sanofi maintient son dividende. Le titre franchit les 90 euros pour la première fois.
📈 Au-dessus de 90 € · Dividende maintenu pendant le COVID
2023
Plusieurs échecs cliniques fragilisent la confiance. Le titre consolide entre 80 et 100 euros, sous-performant le CAC 40. La stratégie de réinvestissement massif dans la R&D comprime les marges à court terme.
📉 Sous-performance persistante · Échecs cliniques
mars 2025
Dupixent dépasse les 13 milliards d’euros de ventes annuelles en 2024. Blueprint Medicines et Dynavax intégrées. Le titre atteint son plus haut historique à 110 euros en mars 2025.
📈 Plus haut historique : 110 € · Dupixent 13 Mds€
début 2026
L’action recule de 33 % pour atteindre 73-74 euros. Concentration sur Dupixent, pression américaine sur les prix, transition managériale et effet change dollar refroidissent les investisseurs. Plus bas de 52 semaines à 71,73 euros.
📉 -33 % depuis mars 2025 · Plus bas 52 sem. : 71,73 €
Belén Garijo devient directrice générale le 1er mai 2026. Le 30 juillet, elle relève les objectifs 2026 après un T2 qui bat le consensus de 10 % sur le bénéfice par action, et annonce dans le même communiqué l’arrêt de six programmes cliniques. Le titre perd 8,95 % dans la séance. La base opérationnelle est là. Il manque la visibilité sur l’après-Dupixent.
📈 Objectifs 2026 relevés · six programmes arrêtés
Garder ou vendre l’action Sanofi ? Mon analyse par profil
La question revient souvent chez les actionnaires existants. Si vous avez acheté Sanofi autour de 100 euros en 2024 ou début 2025, vous êtes en moins-value latente d’environ 25 à 30 %. Vendre maintenant, c’est cristalliser une perte. Si vous croyez au redressement à horizon 3-5 ans, conserver et encaisser le dividende de 4,12 euros est une stratégie rationnelle.
Si vous envisagez d’entrer pour la première fois, le cours de clôture du 31 juillet 2026, à 74,47 euros, reste dans la moitié basse de la fourchette des 52 semaines. Le consensus des analystes fixe un objectif médian autour de 95 euros, soit un potentiel de hausse d’environ 28 %, auquel s’ajoute un rendement brut de 5,53 %. Le recul de 8,95 % du 30 juillet, sur des résultats pourtant meilleurs que prévu, offre mécaniquement un point d’entrée plus favorable qu’à la veille, malgré le rebond de 2,34 % enregistré le lendemain.
Acheter, attendre ou éviter : le tableau de décision
Voici la synthèse de mon analyse selon votre profil. Sanofi ne convient pas à tout le monde : c’est une valeur de long terme qui récompense la patience, pas l’impatience.
Sur une valeur aussi décotée par rapport à ses pairs, la méthode que j’appliquerais est l’entrée progressive par tranches : un tiers au cours actuel, un tiers si le titre revient tester les 68-70 euros, le dernier tiers si la tendance se retourne à la hausse avec confirmation technique. C’est la stratégie DCA appliquée à une valeur individuelle. Cette même approche s’applique à d’autres valeurs décotées du CAC 40 comme l’action Stellantis, qui combine un PER de 5x et un plan de redressement industriel à horizon 2030.
Ma notation Finance&Co : l’action Sanofi vaut-elle le coup ?
Voici mon évaluation structurée de l’action Sanofi selon cinq critères fondamentaux, notés de 1 à 5.
Mon verdict : Sanofi est une valeur décotée dans un secteur défensif, avec l’un des dividendes les plus fiables du CAC 40. Sous 9 fois les bénéfices prévisionnels, la décote par rapport aux pairs reste historique. Je maintiens le pipeline à 3,5 sur 5 après les arbitrages du T2 2026 : sept approbations réglementaires et deux phases 3 positives sur le trimestre compensent l’arrêt de six programmes, et arrêter une molécule dont l’étude est pourtant positive parce qu’elle n’améliore pas le standard de soins relève de la discipline plus que de l’échec. Les points de vigilance restent la dépendance au Dupixent, montée à 44 % du chiffre d’affaires trimestriel, et la dette nette à 15,5 milliards d’euros.
Pour les investisseurs qui préfèrent une exposition au secteur santé sans dépendre d’une seule molécule, l’ETF Santé PEA permet d’investir sur l’ensemble des grandes pharmaceutiques européennes depuis la même enveloppe. Pour un investisseur patient avec un horizon de 3 à 5 ans, acheter l’action Sanofi est une décision cohérente en 2026.
Comment acheter des actions Sanofi sur Trade Republic
L’action Sanofi (SAN.PA) est éligible au PEA. En PEA de plus de 5 ans, seuls les prélèvements sociaux de 18,6 % s’appliquent sur les dividendes et plus-values, contre 31,4 % de flat tax sur un compte-titres. Si vous débutez, mon guide complet pour investir en bourse couvre toutes les étapes depuis l’ouverture d’un compte jusqu’au premier ordre.
Ouvrir un compte Trade Republic
Téléchargez l’application Trade Republic. Inscription 100 % en ligne : pièce d’identité, justificatif de domicile et RIB. Comptez 10 à 20 minutes. Activation sous 24 à 48 heures. Un seul PEA par personne en France, plafonné à 150 000 euros de versements.
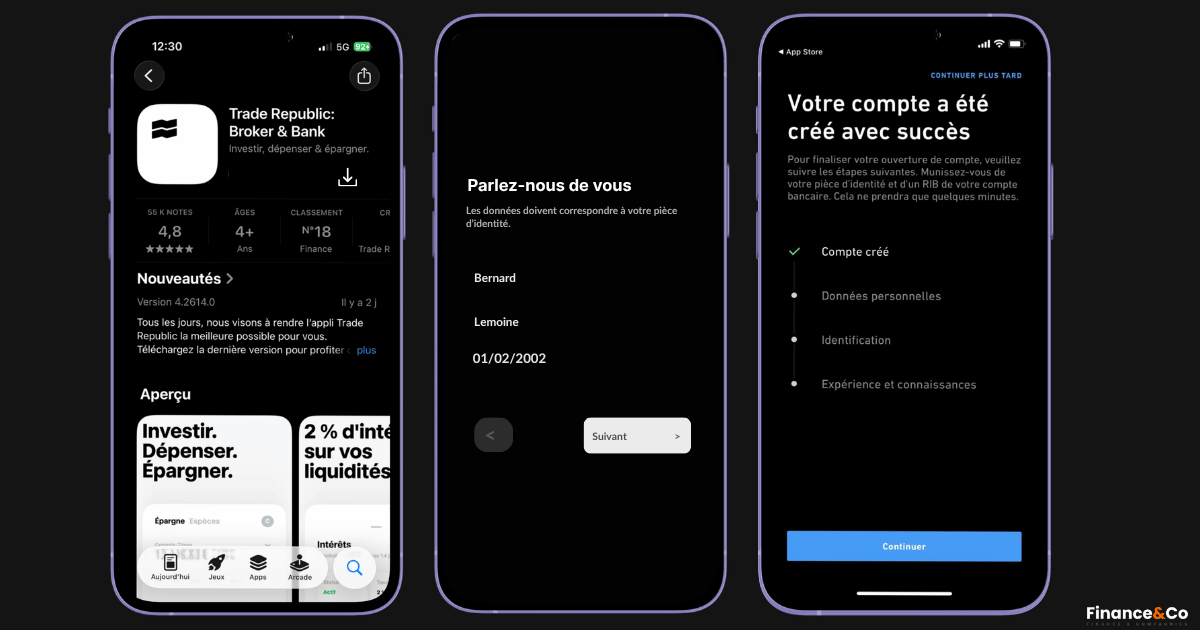
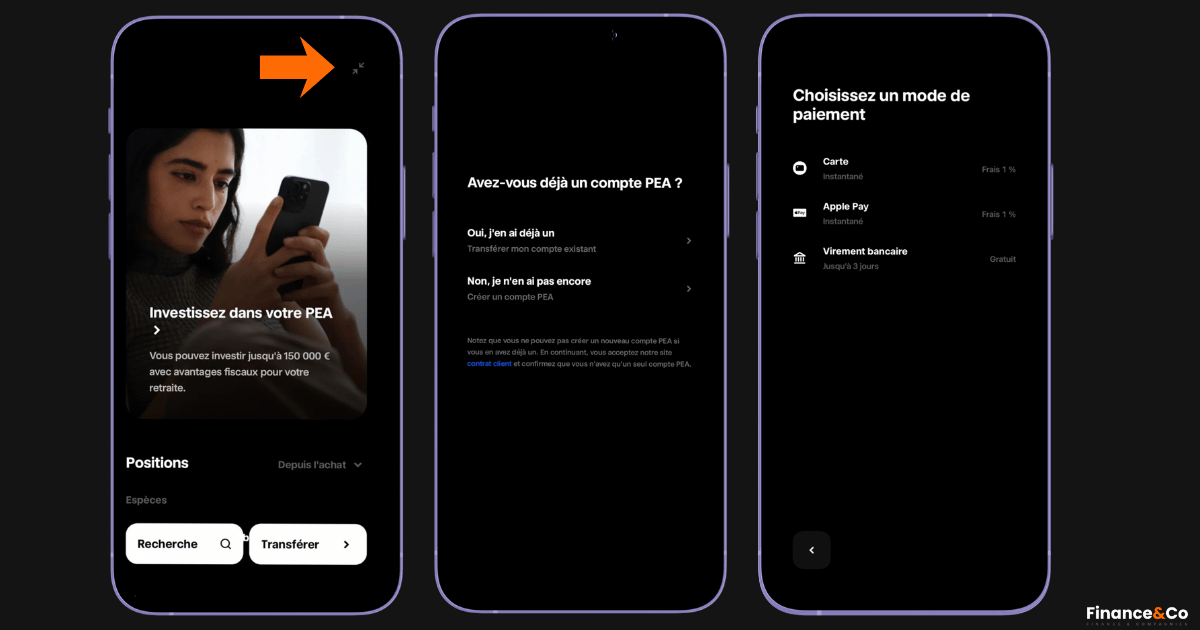
Ouvrir un PEA et effectuer un dépôt
Sélectionnez l’option PEA lors de l’ouverture. Effectuez un virement depuis votre compte courant. Fonds disponibles en 1 à 3 jours ouvrés. Si vous possédez déjà un PEA ailleurs, vous pouvez le transférer sans perdre l’antériorité fiscale.
Rechercher l’action Sanofi par son ISIN
Dans la barre de recherche, tapez le code ISIN FR0000120578. C’est la méthode la plus fiable pour éviter toute confusion avec un certificat ou un produit dérivé. Vérifiez que le titre est bien coté en euros sur Euronext Paris sous le ticker SAN.

Passer l’ordre d’achat dans votre PEA
Vérifiez que l’ordre est bien imputé sur votre PEA. Saisissez le montant ou le nombre d’actions. Ordre au marché pour une exécution immédiate, ordre limité pour maîtriser votre prix d’entrée. Commission Trade Republic : 1 euro fixe par ordre ponctuel, 0 euro en plan d’investissement programmé.

Confirmer et suivre votre investissement
Confirmez l’ordre. Exécution instantanée aux heures d’ouverture d’Euronext Paris (9h00-17h30). Activez le plan d’épargne programmé pour investir automatiquement chaque mois à 0 euro de commission et lisser votre prix de revient dans le temps.


Pourquoi je ne détiens pas Sanofi
La thèse Sanofi repose sur un pari que je ne me sens pas capable de trancher honnêtement : celui de savoir si un pipeline finira par compenser la dépendance à une molécule unique, le Dupixent, qui pèse à lui seul près de 40 % du chiffre d’affaires. Estimer la probabilité de succès d’un candidat en phase 3, interpréter un échec clinique, juger si une décote à 8 ou 9 fois les bénéfices est une aubaine ou un avertissement : c’est un métier à part entière, et ce n’est pas le mien. Sur une valeur santé, je n’ai aucun avantage d’analyse, et je préfère l’assumer plutôt que faire semblant.
Résultat, mon exposition à la pharma passe par l’indice et non par le stock-picking : le cœur de mon portefeuille reste un ETF S&P 500 (plus de la moitié de mes avoirs), qui contient déjà les grands laboratoires mondiaux, avec un risque molécule dilué sur des dizaines de valeurs. Ce qui me ferait regarder Sanofi en direct, c’est une diversification réelle du chiffre d’affaires hors Dupixent, démontrée sur plusieurs trimestres. En attendant, mes lignes individuelles se concentrent sur des secteurs que je crois mieux comprendre (Safran, Société Générale, Engie), complétées par de l’or et du bitcoin.
Position personnelle partagée par transparence : je ne détiens pas cette valeur à ce jour. Ceci n’est pas un conseil d’investissement.
Action Sanofi en 2026 : mon avis final
Acheter l’action Sanofi en 2026, c’est parier sur une valeur décotée dans un secteur défensif, avec l’un des dividendes les plus fiables du CAC 40. À 74,47 euros, le titre se négocie à moins de neuf fois ses bénéfices prévisionnels, une décote marquée par rapport à ses grands pairs Novartis et Eli Lilly. Le T2 2026 bat le consensus de 10 % sur le bénéfice par action, les objectifs annuels sont relevés à environ 10 % de croissance, et Dupixent dépasse 5 milliards d’euros sur un trimestre. Mais le marché a sanctionné la publication de près de 9 %, et il n’a pas tort de s’interroger : le pipeline a perdu six programmes en trois mois, dont le successeur pressenti du Dupixent.
Ma conclusion est celle d’un investisseur pragmatique : Sanofi mérite une place dans un portefeuille diversifié, à condition d’entrer progressivement, de se donner un horizon minimum de 3 à 5 ans et d’accepter la cyclicité inhérente au secteur pharmaceutique. Le dividende fait une grande partie du travail. Le reste, c’est une question de temps et de patience.
Questions fréquentes sur l’action Sanofi
Quel avenir pour l’action Sanofi ?
Le consensus des analystes reste orienté positivement avec un objectif de cours médian autour de 95 euros, soit un potentiel de hausse d’environ 28 % depuis les cours actuels. Les catalyseurs : la progression du Dupixent, au-dessus de 5 milliards d’euros par trimestre, la montée en puissance des nouveaux lancements Pharma à +48,3 %, et la décision de la FDA sur le venglustat attendue le 25 novembre 2026. Les freins : l’abandon de l’amlitelimab qui laisse la relève du Dupixent sans candidat clair, une dette nette passée à 15,5 milliards d’euros, et la pression réglementaire américaine sur les prix.
Combien rapporte une action Sanofi ?
Au titre de 2025, Sanofi a versé 4,12 euros par action, détaché le 5 mai et versé le 7 mai 2026. À 74,47 euros le titre, le rendement brut annuel ressort à 5,53 %. En PEA de plus de 5 ans, le rendement net après prélèvements sociaux (18,6 %) est d’environ 4,4 %. En compte-titres avec la flat tax à 31,4 %, il descend à environ 3,7 %.
L’action Sanofi est-elle éligible au PEA ?
Oui, et c’est un vrai avantage pour les investisseurs français. L’action Sanofi (SAN.PA, ISIN FR0000120578) est éligible au PEA : le siège social du groupe est en France, ce qui suffit à cocher la case. Concrètement, ça change beaucoup après 5 ans de détention. Les plus-values et dividendes ne sont plus soumis qu’aux prélèvements sociaux de 18,6 %, contre 31,4 % de flat tax sur un compte-titres classique. Sur un dividende de 4,12 euros par action, la différence n’est pas anodine.
Pourquoi l’action Sanofi baisse-t-elle ?
Plusieurs facteurs expliquent la correction depuis le pic de mars 2025. La concentration des revenus sur le Dupixent, montée à 44 % du chiffre d’affaires au T2 2026, inquiète sur la période post-2031. L’exposition au dollar amplifie les effets de change négatifs. La pression réglementaire sur les prix des médicaments aux États-Unis pèse sur les perspectives. Le 30 juillet 2026 a fourni une illustration nette du mécanisme : Sanofi relève ses objectifs annuels et bat le consensus, mais annonce en même temps l’arrêt de six programmes cliniques, dont l’amlitelimab qui devait succéder au Dupixent. Le titre a perdu 8,95 % dans la journée. Un cours ne réagit pas aux résultats publiés, il réagit à l’écart entre ces résultats et ce que le marché attendait, perspectives comprises.
Quel est l’objectif de cours des analystes pour Sanofi ?
Fin juillet 2026, 23 analystes suivent Sanofi avec un objectif de cours médian autour de 95 euros, soit un potentiel de hausse d’environ 28 % depuis les cours actuels. Les objectifs individuels s’échelonnent de 82 à 112 euros, ce qui traduit une vraie dispersion des scénarios. Ce qui frappe surtout, c’est l’écart de valorisation : Sanofi se négocie à moins de 9 fois ses bénéfices prévisionnels, une décote marquée par rapport à la moyenne du secteur pharmaceutique. Ces objectifs sont antérieurs ou concomitants à la publication du 30 juillet et seront révisés dans les jours qui suivent : à vérifier avant toute décision.
Sanofi est-elle une bonne action à acheter aujourd’hui ?
À la clôture du 31 juillet 2026 (74,47 euros), Sanofi présente un profil intéressant pour un investisseur long terme orienté rendement : dividende de 5,53 % brut en hausse depuis 31 ans, valorisation sous 9 fois les bénéfices prévisionnels, T2 2026 au-dessus du consensus et objectifs annuels relevés. Le point à accepter avant d’entrer, c’est que la relève du Dupixent n’a plus de candidat identifié depuis l’abandon de l’amlitelimab. Ce n’est pas une valeur de croissance rapide, mais pour un profil patient cherchant un dividende fiable dans un secteur défensif, Sanofi mérite l’attention.
- Sanofi : Résultats du T2 et du S1 2026 (communiqué officiel, 30 juillet 2026)
- Sanofi : Résultats du T4 et de l’année 2025 (page résultats officielle, 29 janvier 2026)
- Sanofi : Résultats T1 2026 (communiqué officiel, 23 avril 2026)
- Sanofi : Historique et calendrier du dividende
- Sanofi : Lancement du plan d’actionnariat salarié Action 2026 (communiqué officiel, 4 juin 2026)
- AMF : Autorité des marchés financiers
- Ministère de l’Économie : Le Plan d’Épargne en Actions