
Dernière mise à jour : 30 juillet 2026

Analyse actualisée avec les résultats du 1er semestre 2026, publiés le 30 juillet 2026.
Faut-il acheter des actions Société Générale en 2026 ? La question mérite une réponse sérieuse. Pendant dix ans, SocGen a été la grande déçue du CAC 40. Le titre végétait entre 20 et 50 euros tandis que BNP Paribas et Crédit Agricole progressaient. Puis tout a changé. Slawomir Krupa prend la direction générale en 2023. Il restructure, coupe, simplifie. Résultat : 6 milliards de résultat net en 2025, niveau record dans l’histoire du groupe. Le dividende bondit de 48 %. Le titre revient à son plus haut niveau depuis plusieurs années.
Est-ce le début d’un vrai cycle haussier ou un feu de paille ? Voici mon analyse complète : données 2025 vérifiées, forces et risques, historique 20 ans, consensus analystes et verdict sans détour.
- Société Générale : ce que vous devez savoir avant d’investir
- Cours live de l’action Société Générale
- L’action Société Générale sur 20 ans
- Les forces de Société Générale
- Les risques à connaître
- Analyse financière 2022-2025
- Résultats S1 2026
- La valorisation est-elle justifiée ?
- Ce que disent les analystes
- Dividende Société Générale 2026
- Acheter via le PEA
- Comment acheter l’action Société Générale
- Mon avis final
- Questions fréquentes
Société Générale : ce que vous devez savoir avant d’investir

Société Générale (EPA : GLE, ISIN FR0000130809) est le troisième groupe bancaire français. Fondée en 1864, elle emploie près de 110 000 collaborateurs au service de 27 millions de clients dans 58 pays. En bourse, elle pèse autour de 57 milliards d’euros de capitalisation.
Son activité repose sur quatre piliers. La Banque de détail en France avec BoursoBank (9,1 millions de clients à fin juin 2026, rentable pour la troisième année consécutive). La Banque de Grande Clientèle et Solutions Investisseurs, le moteur historique du groupe. La Mobilité et Services financiers avec Ayvens, le leader européen du leasing automobile. Et les banques à l’international, principalement en Europe centrale et en Afrique.
- Code ISIN : FR0000130809
- Ticker : GLE (Euronext Paris)
- Indice : CAC 40, SBF 120, Euro Stoxx 50
- Résultat net S1 2026 : 3,487 milliards € (+13,9 %), record semestriel
- ROTE S1 2026 : 12,0 % (12,2 % au T2) · cible 2026 relevée à ~11 %
- Coefficient d’exploitation S1 2026 : 59,7 % (contre 64,4 % au S1 2025)
- Rachat d’actions exceptionnel : 1,5 milliard €, dès le 3 août 2026
- Acompte sur dividende S1 2026 : 0,75 € par action (+23 %), payé le 7 octobre
- PNB 2025 : 27,3 milliards € (+6,8 %)
- Résultat net 2025 : 6,002 milliards € (+43 %)
- Dividende 2025 : 1,61 € par action (+48 %)
- CET1 : 13,2 % au 30 juin 2026, après déduction du rachat d’actions
- Éligible PEA : ✅ Oui
Cours live de l’action Société Générale
Cours chargé en différé via Yahoo Finance. Mise à jour automatique toutes les 5 minutes.
L’action Société Générale sur 20 ans : une histoire mouvementée
Pour comprendre où va l’action Société Générale, il faut savoir d’où elle vient. Peu d’actions du CAC 40 ont une trajectoire aussi dramatique sur 20 ans. Euphorie, effondrement, décennie perdue, puis renaissance. Voici les cinq actes.
2007
SocGen est au sommet. La banque d’investissement tourne à plein régime. Le titre passe de 40 euros à près de 160 euros en sept ans. +300 %. Les actionnaires jubilent. Personne ne voit venir la suite.
📈 +300 % · De 40 € à 160 €
2012
Janvier 2008 : l’affaire Jérôme Kerviel éclate. Le trader a accumulé des positions de 50 milliards d’euros à l’insu de sa hiérarchie. La perte est de 4,9 milliards d’euros en une semaine. C’est le choc. Puis arrive la crise des subprimes, la faillite de Lehman Brothers, la crise de la dette européenne. En 2012, le titre touche 15 euros. -91 % depuis le sommet.
📉 -91 % · De 160 € à 15 €
2022
Dix ans de stagnation. Le titre oscille entre 20 et 50 euros. Les régulateurs imposent des ratios de fonds propres toujours plus élevés. SocGen doit lever des capitaux, diluer ses actionnaires, céder des actifs. La rentabilité reste insuffisante. Les investisseurs boudent la valeur. Pendant ce temps, BNP Paribas reprend des couleurs.
➡ Stagnation · 20 € à 50 €
Mars 2020. La pandémie frappe. Les marchés s’effondrent. SocGen touche 10 euros, son plus bas historique depuis les années 1990. Le dividende est annulé sur recommandation de la BCE. C’est le plancher absolu. Et le point de départ d’une renaissance inattendue.
📉 Plancher à 10 € · Dividende annulé
2026
Slawomir Krupa prend la direction générale en mai 2023. Il annonce un plan de transformation radical : réduction des coûts, cession d’actifs non stratégiques, focus sur la rentabilité. Les résultats arrivent vite. En 2025, le groupe publie 6 milliards de résultat net, un record historique. Le dividende bondit de 48 %. Le titre revient à son plus haut niveau depuis un long moment. +100 % en deux ans.
📈 +100 % en 2 ans · Résultats records 2025
L’histoire de SocGen enseigne une leçon simple : les grandes banques françaises ne disparaissent pas, mais elles peuvent mettre des décennies à effacer leurs erreurs. Kerviel a coûté 4,9 milliards en 2008. Le titre a mis 15 ans à retrouver ses niveaux d’avant-crise. Aujourd’hui, la transformation est crédible. Mais l’investisseur qui achète SocGen doit savoir dans quoi il entre.
Les forces de Société Générale
Des résultats 2025 records
Force n°1
27,3 milliards de PNB (+6,8 %), 6 milliards de résultat net (+43 %), ROTE de 10,2 %. C’est la première fois que SocGen franchit le seuil des 6 milliards de résultat net. Ce n’est pas un hasard. C’est le fruit de trois ans de transformation.
BoursoBank : la vraie réussite cachée
Force n°2
9,1 millions de clients à fin juin 2026, avec plus de 280 000 conquêtes sur le seul deuxième trimestre et un taux d’attrition inférieur à 4 %. Rentable pour la troisième année consécutive. Contribution au résultat net de 84 millions d’euros au T2 2026, pour une rentabilité de 60,7 % et un objectif annuel supérieur à 300 millions. BoursoBank est devenue la première banque en ligne française et un actif stratégique de long terme.
La maîtrise des coûts
Force n°3
Les frais de gestion reculent de 5,0 % au premier semestre 2026, nettement plus vite que l’objectif initial de 3 %, si bien que le groupe a relevé sa cible de réduction à environ 4 %. Le coefficient d’exploitation tombe à 59,7 % au semestre et 58,6 % au deuxième trimestre, contre 64,4 % un an plus tôt. La cible d’un niveau inférieur à 60 % est donc déjà atteinte.
Un bilan solide
Force n°4
Ratio CET1 de 13,2 % au 30 juin 2026, après déduction du rachat d’actions exceptionnel de 1,5 milliard d’euros, soit environ 290 points de base au-dessus des exigences réglementaires. Cette solidité du bilan permet de distribuer davantage aux actionnaires tout en absorbant d’éventuels chocs. Le coût du risque est à 25 pb, bas de la fourchette cible.
Un dividende en forte hausse
Force n°5
1,61 euro par action au titre de 2025. C’est +48 % par rapport à 2024. Et cette fois, SocGen verse en deux fois : un acompte de 0,61 euro déjà versé en octobre 2025, et un solde de 1,00 euro le 3 juin 2026, après le vote de l’assemblée générale du 27 mai.
Un retour à l’actionnaire massif
Force n°6
Le 30 juillet 2026, le groupe annonce un rachat d’actions exceptionnel de 1,5 milliard d’euros, lancé dès le 3 août, soit environ 2,6 % de la capitalisation et près de 19 millions de titres annulés. S’y ajoute un acompte sur dividende de 0,75 euro par action, en hausse de 23 %. Le tout avec un CET1 encore à 13,2 % après déduction du rachat. Le Capital Markets Day du 21 septembre 2026 précisera la suite.
Les risques à connaître avant d’acheter
La dépendance à la Banque d’investissement
Risque n°1
Les activités de marchés représentent une part importante des revenus. Au premier semestre 2026, les revenus Taux, Crédit et Change ont reculé de 15,0 %, et encore de 11,3 % au deuxième trimestre, dans un environnement défavorable à un portefeuille concentré sur l’Europe et les produits de taux. Les activités Actions compensent, en hausse de 5,5 %. Volatils par nature, ces métiers peuvent surprendre à la baisse. C’est structurellement le talon d’Achille de SocGen.
L’exposition internationale
Risque n°2
SocGen est présent en Europe centrale, en Afrique et au Moyen-Orient. Ces marchés sont plus rentables mais aussi plus risqués. En 2022, le retrait forcé de Russie a coûté plusieurs milliards. Le risque géopolitique ne se prédit pas.
La mémoire du marché
Risque n°3
L’affaire Kerviel et la crise de 2008 ont laissé des traces. SocGen traîne une décote de défiance structurelle que les bons résultats seuls ne suffiront pas à effacer rapidement. Certains investisseurs institutionnels restent sous-pondérés sur le titre par prudence.
L’exécution du plan Krupa
Risque n°4
La transformation est en cours, pas terminée. Le Capital Markets Day du 21 septembre 2026 devra convaincre sur la prochaine phase stratégique. Si les objectifs sont revus à la baisse ou si l’exécution déçoit, la sanction boursière peut être rapide.
Analyse financière de Société Générale
Les chiffres 2025 marquent un tournant. La transformation initiée en 2023 produit des résultats concrets et mesurables.
Compte de résultat 2022-2025 (source : Société Générale, communiqué officiel du 6 février 2026)
| Indicateur | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| PNB (revenus) | 28,1 Mds€ | 25,1 Mds€ | 25,5 Mds€ | 27,3 Mds€ |
| Résultat net pdG | 2,02 Mds€ | 2,49 Mds€ | 4,20 Mds€ | 6,00 Mds€ |
| ROTE | 7,3 % | 6,9 % | 7,9 % | 10,2 % |
| Coeff. exploitation | 71,4 % | 72,7 % | 69,0 % | 63,6 % |
| Coût du risque | 19 pb | 30 pb | 26 pb | 26 pb |
| CET1 | 13,5 % | 13,3 % | 13,3 % | 13,5 % |
T1 2026 : la dynamique se confirme (publié le 30 avril 2026)
| Indicateur | T1 2025 | T1 2026 | Variation |
|---|---|---|---|
| PNB | 7,08 Mds€ | 7,11 Mds€ | +0,3 % (+4,4 % organique) |
| Frais de gestion | 4,61 Mds€ | 4,33 Mds€ | -6,0 % |
| Résultat net pdG | 1,61 Md€ | 1,61 Md€ | +5,5 % |
| ROTE | 11,0 % | 11,7 % | +0,7 pt |
| Coeff. exploitation | 65,0 % | 60,9 % | -4,1 pts |
| Coût du risque | 27 pb | 25 pb | -2 pb |
Le T1 2026 montre que la dynamique tient. Les coûts continuent de baisser plus vite que prévu. La banque de détail en France rebondit avec un PNB en hausse de 8,9 %. BoursoBank continue de croître. Le seul point de vigilance : la Banque d’investissement, dont les revenus reculent légèrement sur le trimestre.
Le coefficient d’exploitation est l’indicateur à surveiller sur SocGen. Il mesure la part des revenus absorbée par les coûts. À 58,6 % au deuxième trimestre 2026 et 59,7 % sur le semestre, contre 64,4 % un an plus tôt, la cible de moins de 60 % est désormais atteinte, et avec un semestre d’avance. C’est le signal le plus solide que la transformation est durable. La question devient : ce niveau tient-il une fois les baisses de coûts épuisées ?
Résultats S1 2026 : trois records et un rachat d’actions
Le 30 juillet 2026, Société Générale a publié des résultats qui dépassent nettement les attentes. Le résultat net part du Groupe atteint 1 790 millions d’euros au deuxième trimestre, un record pour un trimestre, contre un consensus de 1 570 millions établi par la banque à partir des estimations de 13 analystes. Sur le semestre, il ressort à 3 487 millions d’euros, également un record.
| Indicateur | T2 2025 | T2 2026 | S1 2026 | Variation S1 |
|---|---|---|---|---|
| Produit net bancaire | 6 791 M€ | 7 096 M€ | 14 202 M€ | +2,4 % |
| Frais de gestion | 4 331 M€ | 4 155 M€ | 8 485 M€ | -5,0 % |
| Résultat brut d’exploitation | 2 460 M€ | 2 941 M€ | 5 717 M€ | +15,7 % |
| Coût du risque | 25 pb | 27 pb | 26 pb | Bas de fourchette |
| Résultat net part du Groupe | 1 453 M€ | 1 790 M€ | 3 487 M€ | +13,9 % |
| ROTE | 9,7 % | 12,2 % | 12,0 % | +170 pb |
| Coefficient d’exploitation | 63,8 % | 58,6 % | 59,7 % | -470 pb |
L’effet de ciseaux, le vrai moteur du trimestre
Le chiffre à retenir n’est pas le résultat net, c’est l’écart entre deux lignes. Au deuxième trimestre, les revenus progressent de 4,5 % pendant que les coûts reculent de 4,1 %. Neuf points d’écart. C’est ce que les banquiers appellent un effet de ciseaux, et c’est ce qui fait tomber le coefficient d’exploitation de 63,8 % à 58,6 % en un an.
Conséquence directe : le groupe a relevé deux de ses cibles pour 2026. La réduction des coûts passe d’environ 3 % à environ 4 %, et l’objectif de rentabilité passe de plus de 10 % à environ 11 % de ROTE.
Le retour à l’actionnaire change d’échelle
C’est l’annonce la plus forte du communiqué, et celle qui explique la réaction du marché. Le groupe lance un rachat d’actions exceptionnel de 1,5 milliard d’euros, dès le 3 août 2026, en vue de les annuler. À environ 78 euros, cela représente près de 19 millions de titres, soit approximativement 2,6 % de la capitalisation, avec un impact limité de 39 points de base sur le ratio de solvabilité.
S’y ajoute un acompte sur dividende de 0,75 euro par action, en hausse de 23 % par rapport à l’an dernier, détaché le 5 octobre et payé le 7 octobre 2026. Sur la base d’un taux de distribution de 50 %, la provision totale envisagée à fin juin atteint 2,19 euros par action.
Le tout reste financé sans fragiliser le bilan : le ratio CET1 s’établit à 13,2 % au 30 juin, après déduction du rachat, soit environ 290 points de base au-dessus de l’exigence réglementaire.
Par métier : la banque de détail française porte le trimestre
| Métier · T2 2026 | Produit net bancaire | Résultat net part du Groupe | Variation | Rentabilité |
|---|---|---|---|---|
| Détail France, Banque Privée, Assurances | 2 553 M€ | 674 M€ | +38,0 % | RONE 14,7 % |
| Grande Clientèle et Solutions Investisseurs | 2 718 M€ | 867 M€ | +15,6 % | RONE 19,9 % |
| Mobilité, Détail et Services à l’International | 1 872 M€ | 360 M€ | -10,8 % | RONE 13,4 % |
| Hors Pôles | -48 M€ | -111 M€ | +41,3 % | n/a |
La banque de détail en France signe le trimestre le plus spectaculaire, avec un résultat net en hausse de 38 % et une marge nette d’intérêt qui progresse de 14,9 %. La Banque Privée atteint un niveau record de 145 milliards d’euros d’actifs sous gestion, et les encours d’assurance vie un record de 167 milliards, dont 43 % en unités de compte.
BoursoBank compte désormais 9,1 millions de clients, avec plus de 280 000 nouveaux clients sur le seul trimestre et un taux d’attrition inférieur à 4 %. Sa contribution au résultat atteint 84 millions d’euros au trimestre, en ligne avec un objectif annuel supérieur à 300 millions, pour une rentabilité de 60,7 %.
Le point faible reste la division Mobilité et International, en recul de 10,8 %. Ayvens, le loueur longue durée, voit ses revenus baisser de 13 % en raison de la normalisation attendue du résultat sur les ventes de véhicules d’occasion, revenu à environ 330 euros par véhicule.
Tout le monde va retenir le résultat net record et le rachat d’actions. Le chiffre qui compte davantage pour la suite est ailleurs : l’actif net tangible par action ressort à 74,5 euros au 30 juin. Autour de 78 euros, le titre se paie donc au-dessus de son actif net tangible, ce qui n’était plus arrivé depuis des années. La décote qui constituait l’essentiel de la thèse d’investissement vient de disparaître. Ce n’est pas une mauvaise nouvelle, c’est simplement une autre histoire : on n’achète plus un rattrapage, on achète une rentabilité à 12 %.
La valorisation est-elle justifiée ?
C’est ici que les résultats du premier semestre 2026 changent le dossier en profondeur. SocGen était l’une des rares grandes banques européennes à se négocier nettement sous sa valeur comptable. Ce n’est plus vraiment le cas : au 30 juin 2026, l’actif net par action ressort à 83,8 euros et l’actif net tangible à 74,5 euros. Autour de 78 euros, le titre se paie donc environ 0,93 fois son actif net et 1,05 fois son actif net tangible. La décote historique s’est refermée, et le titre vient de repasser au-dessus de son actif net tangible, ce qui constitue un changement de régime pour une banque européenne.
| Groupe | Pays | PER estimé | Price to Book | ROTE | Rendement div. |
|---|---|---|---|---|---|
| Société Générale | France | ~9x | ~0,93x | 12,0 % | ~3 % |
| BNP Paribas | France | ~8x | ~0,8x | ~11 % | ~7 % |
| Crédit Agricole | France | ~7x | ~0,9x | ~12 % | ~6 % |
| ING Group | Pays-Bas | ~9x | ~1,1x | ~14 % | ~7 % |
| Deutsche Bank | Allemagne | ~8x | ~0,6x | ~9 % | ~3 % |
Le rattrapage est en grande partie fait. Le pari qui consistait à acheter une décote s’est largement réalisé, puisque le ROTE annoncé au deuxième trimestre atteint déjà 12,2 %, soit le haut de la fourchette que le marché anticipait pour les prochaines années. La question a donc changé de nature : il ne s’agit plus de savoir si la décote se refermera, mais si la rentabilité peut se maintenir à ce niveau une fois l’effet des baisses de coûts épuisé. C’est précisément ce que le Capital Markets Day du 21 septembre devra démontrer.
Ce que disent les analystes financiers
Une vingtaine d’analystes suivent SocGen de près. Les objectifs de cours ci-dessous ont été établis avant la publication du premier semestre 2026 et devront être révisés : le résultat net du deuxième trimestre, à 1 790 millions d’euros, dépasse de 14 % le consensus de 1 570 millions établi par la banque à partir des estimations de 13 analystes.
| Recommandation | Nombre d’analystes | Part |
|---|---|---|
| Achat / Surperformance | ~14 | ~65 % |
| Conserver / Neutre | ~6 | ~30 % |
| Vendre | ~1 | ~5 % |
| Broker | Recommandation | Objectif de cours |
|---|---|---|
| Bank of America | Achat | ~85 € |
| Deutsche Bank | Achat | ~75 € |
| Objectif médian (~20 analystes) | Majoritairement achat | ~70 € |
| Objectif haut | ~90 € | |
| Objectif bas | ~45 € |
Bank of America a doublé la mise avec un objectif à 85 euros. Deutsche Bank et plusieurs autres maisons ont relevé leurs cibles après les résultats records de 2025. Le Capital Markets Day du 21 septembre 2026 sera un rendez-vous clé : la direction présentera la prochaine phase stratégique du groupe.
Dividende Société Générale 2026 : montant, dates et historique
Société Générale verse un dividende annuel. Depuis 2025, une nouveauté : le groupe a introduit un acompte sur dividende versé en octobre, en plus du solde habituel versé en mai-juin. Le dividende 2025 est donc versé en deux fois.
| Exercice | Dividende total | Variation | Acompte (oct.) | Solde (juin) |
|---|---|---|---|---|
| 2025 | 1,61 € | +48 % | 0,61 € (oct. 2025) | 1,00 € (juin 2026) |
| 2024 | 1,09 € | -36 % | n/a | 1,09 € (mai 2025) |
| 2023 | 0,90 € | -47 % | n/a | 0,90 € (mai 2024) |
| 2022 | 1,61 € | +209 % | n/a | 1,61 € (mai 2023) |
| 2021 | 1,65 € | +200 % | n/a | 1,65 € (mai 2022) |
| 2020 | 0,55 € | Reprise | n/a | 0,55 € (mai 2021) |
| 2019 | 0,00 € | Annulé | n/a | Annulé (COVID) |
| 2018 | 2,20 € | Stable | n/a | 2,20 € |
| 2017 | 2,20 € | Stable | n/a | 2,20 € |
| 2016 | 2,00 € | +67 % | n/a | 2,00 € |
| 2015 | 1,20 € | +20 % | n/a | 1,20 € |
L’historique du dividende SocGen est chaotique. Très élevé avant 2008 (2,20 euros), annulé en 2019 sous pression de la BCE, tombé à 0,55 euro en 2020, volatil entre 2021 et 2024. La vraie question pour 2025 : le dividende de 1,61 euro marque-t-il le début d’une nouvelle phase ascendante stable ? La politique de distribution à 50 % du résultat net le suggère.
Prochaines dates clés du dividende 2025
- Assemblée générale : 27 mai 2026 (CNIT La Défense)
- Détachement du solde : 1er juin 2026
- Versement du solde : 3 juin 2026 (1,00 € par action)
- Acompte déjà versé : 9 octobre 2025 (0,61 € par action)
Le rendement en dividende de SocGen reste modeste comparé à BNP Paribas ou Crédit Agricole, qui affichent 6 à 7 %. Mais raisonner en dividende seul est trompeur ici. Le groupe a annoncé le 30 juillet un acompte de 0,75 euro par action, en hausse de 23 %, et surtout un rachat d’actions exceptionnel de 1,5 milliard d’euros, soit environ 2,6 % du capital. La provision totale envisagée pour distribution atteint 2,19 euros par action à fin juin, sur la base d’un taux de distribution de 50 %. Le retour à l’actionnaire passe donc désormais autant par l’annulation de titres que par le coupon.
Acheter des actions Société Générale via le PEA
L’action Société Générale est éligible au PEA. SocGen est une société française cotée sur Euronext Paris. L’éligibilité est native, sans montage particulier.
| Critère | PEA (après 5 ans) | Compte-Titres Ordinaire |
|---|---|---|
| Plus-values | 18,6 % (PS uniquement) | 31,4 % (flat tax) |
| Dividendes | Exonérés d’IR dans le PEA | 31,4 % (flat tax) |
| Plafond versements | 150 000 € | Aucun |
Pour diversifier votre exposition au secteur bancaire français sans le risque d’un titre unique, les ETF CAC 40 éligibles au PEA offrent une exposition aux grandes banques françaises dans un indice diversifié.
Comment acheter des actions Société Générale sur Trade Republic
Si vous êtes débutant dans le domaine de l’investissement en bourse, voici un tutoriel étape par étape pour vous guider dans votre démarche sur la plateforme Trade Republic.
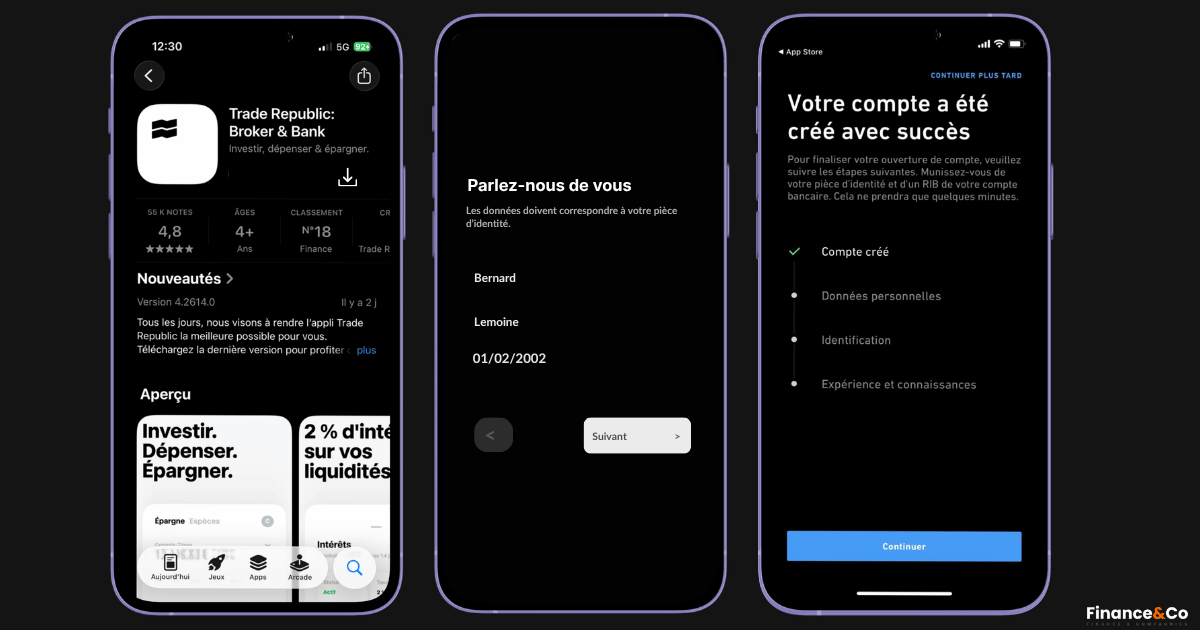
Ouvrir un compte Trade Republic
Téléchargez l’application sur l’App Store ou Google Play. L’ouverture est 100 % en ligne. Pièce d’identité et RIB suffisent. Comptez 10 minutes. Activation sous 24-48 heures.
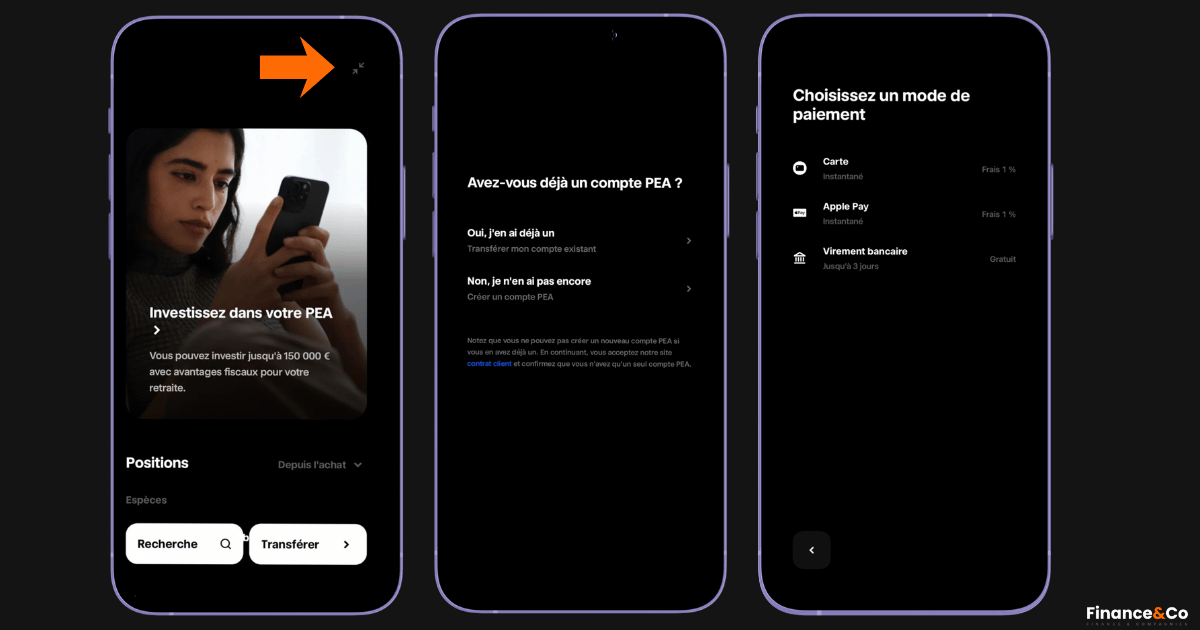
Effectuer un dépôt
Virement bancaire depuis votre compte courant. Fonds disponibles en 1-2 jours ouvrés. Dépôt par carte possible pour un crédit immédiat.
Rechercher l’action par son ISIN
Dans la barre de recherche, tapez FR0000130809, le code ISIN de Société Générale. C’est la méthode la plus fiable. Vérifiez que le titre affiché est bien coté en euros sur Euronext Paris sous le ticker GLE.

Passer l’ordre d’achat
Appuyez sur « Acheter ». Choisissez ordre au marché ou ordre limité. Vérifiez l’enveloppe (PEA ou compte-titres). Commission Trade Republic : 1 euro fixe par ordre.

Confirmer et suivre
Cliquez sur Acheter pour confirmer. Vous recevez une notification dès l’exécution. Pensez à activer un plan d’investissement programmé (DCA) si vous souhaitez lisser vos achats dans le temps.


Mon expérience : Société Générale est l’une de mes plus grosses lignes
Transparence totale : je ne suis pas un analyste professionnel, mais un particulier qui investit son propre argent, et Société Générale est aujourd’hui l’une de mes plus importantes positions en PEA. Je ne l’ai pas achetée d’un coup : j’ai bâti ma ligne petit à petit, en onze achats étalés de juillet 2025 à mars 2026, en profitant à chaque fois des phases de baisse pour renforcer, dont le décrochage de mars lié au conflit en Iran (la même méthode que sur Engie).
Cette discipline d’achats progressifs sur les creux a plutôt bien fonctionné : ma position ressort aujourd’hui à +26,55 %, contre +14,23 % lors de ma précédente mise à jour. Les résultats du 30 juillet 2026 expliquent une bonne partie de cette accélération. La transformation du groupe a porté le titre, et je le conserve. Mais je dois être honnête sur un point : la thèse qui m’avait fait acheter, celle d’une banque décotée sous son actif net, n’existe plus vraiment. À 1,05 fois l’actif net tangible, j’achèterais aujourd’hui une histoire de rentabilité, pas une histoire de décote. Fidèle à ma méthode, je ne renforce donc pas à ces niveaux et j’attends une respiration du cours.
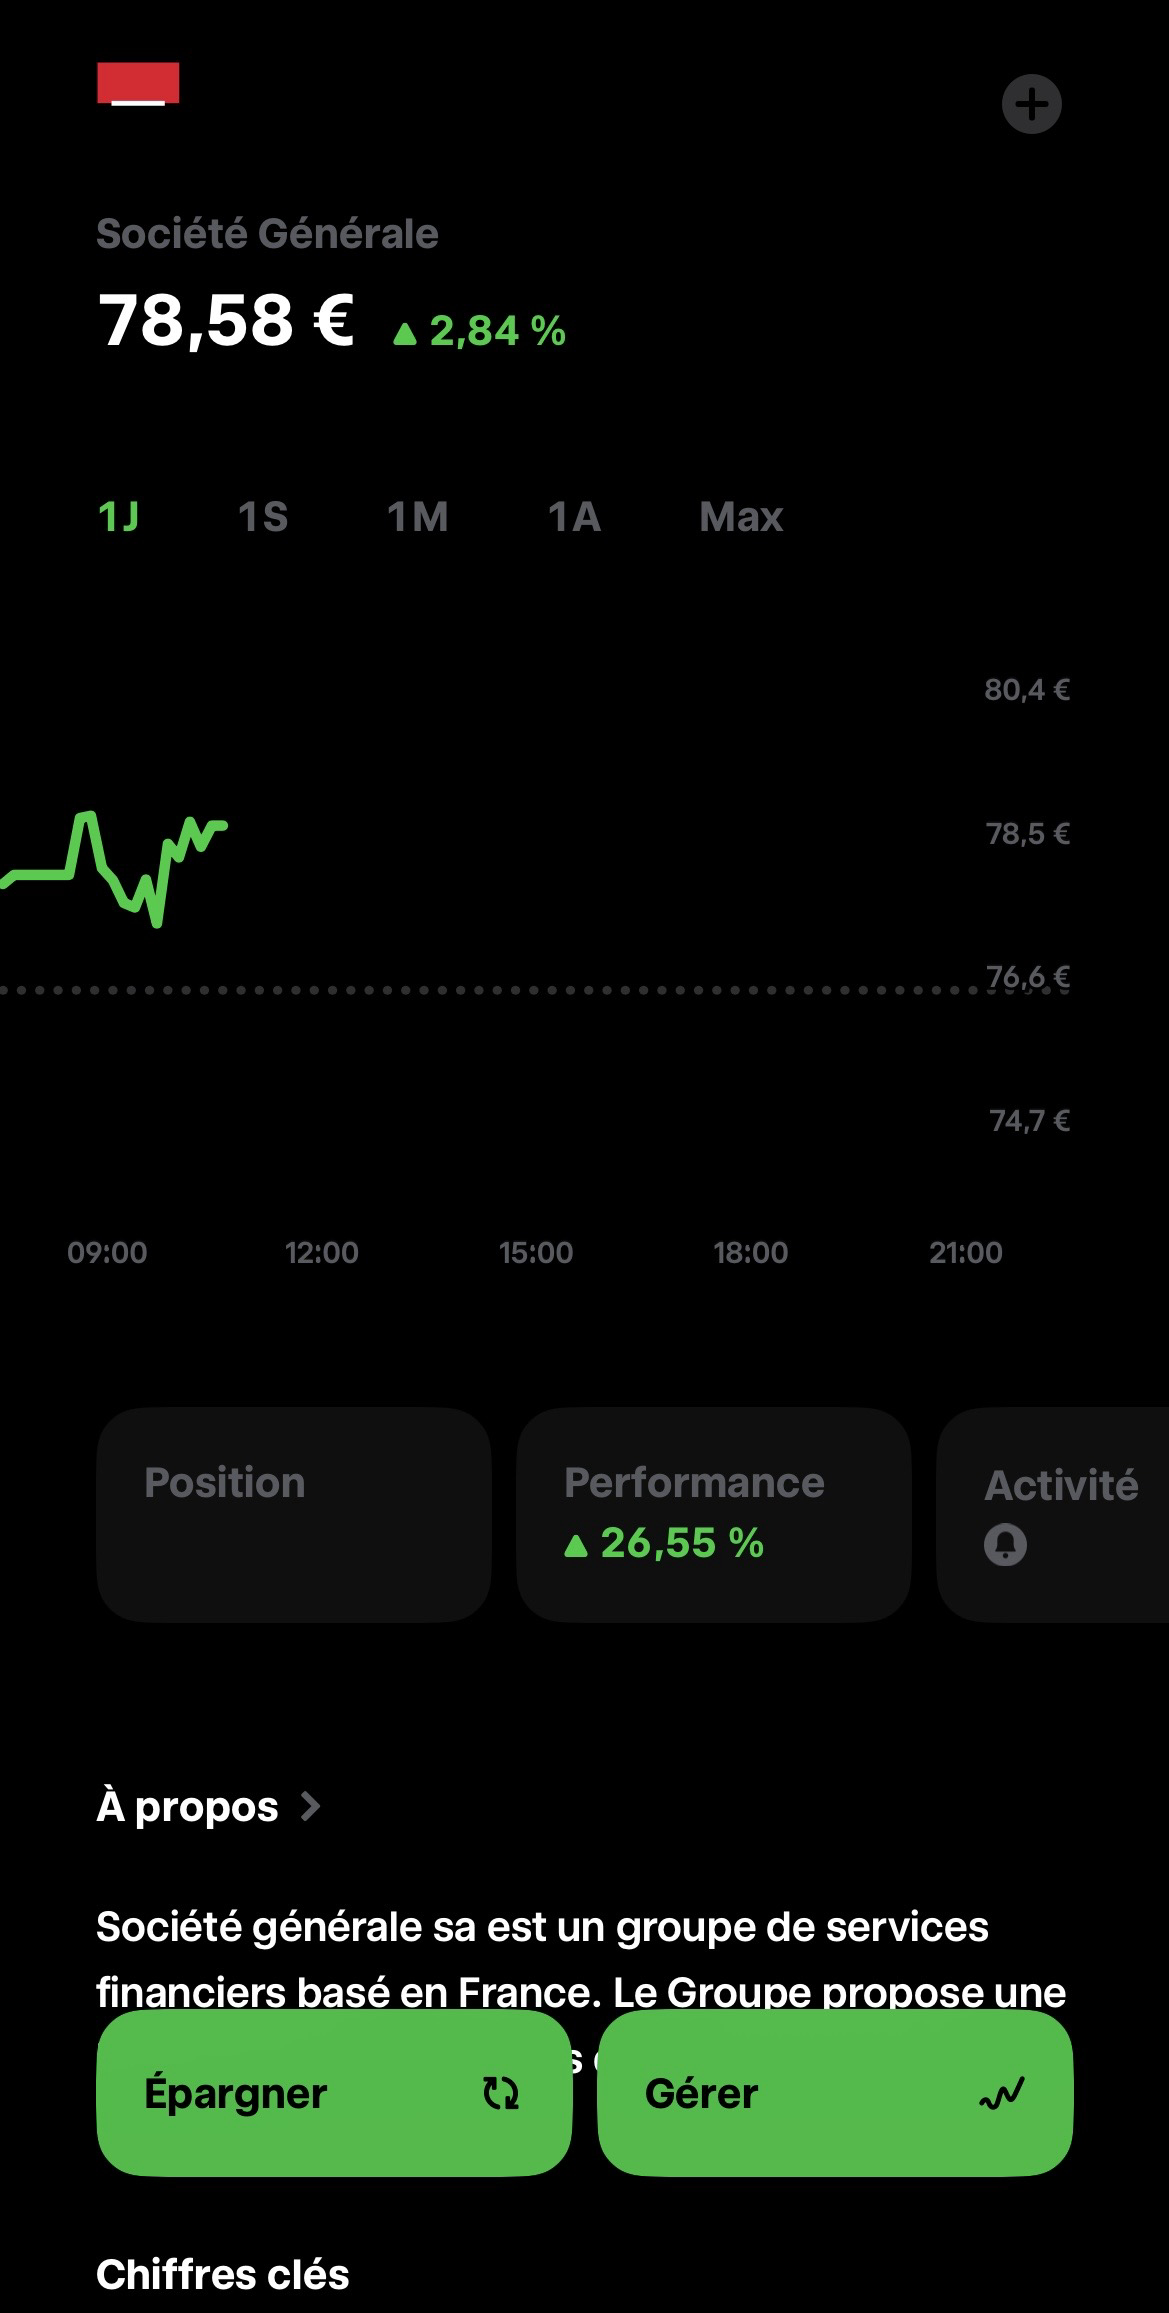
Position personnelle réelle, partagée par transparence et non comme un conseil d’investissement.
Mon avis final : faut-il acheter des actions Société Générale en 2026 ?
SocGen n’est plus la mal-aimée des banques françaises. La transformation est réelle et désormais chiffrée : résultat net record de 3 487 millions d’euros au premier semestre 2026, ROTE de 12,2 % au deuxième trimestre contre 9,7 % un an plus tôt, coefficient d’exploitation ramené sous les 60 %, et un rachat d’actions de 1,5 milliard d’euros. Le titre a retrouvé ses niveaux de 2008, même s’il reste très loin des 160 euros touchés au pic de 2007.
Mais la marge de sécurité n’est plus la même. La décote sur laquelle reposait la thèse s’est refermée : à environ 78 euros, le titre se paie 0,93 fois son actif net et 1,05 fois son actif net tangible, contre un Price to Book proche de 0,7x il y a encore quelques mois. Acheter SocGen aujourd’hui, ce n’est plus parier sur un rattrapage de valorisation, c’est parier sur le maintien d’une rentabilité à 12 % une fois épuisé l’effet des baisses de coûts. Ce n’est pas le même pari, et il est moins confortable. Le Capital Markets Day du 21 septembre 2026 sera le rendez-vous décisif.
Questions fréquentes sur l’action Société Générale
Faut-il acheter des actions Société Générale en 2026 ?
Société Générale enchaîne les records : 3,487 milliards d’euros de résultat net au premier semestre 2026 (+13,9 %), un ROTE de 12,2 % au deuxième trimestre, et un rachat d’actions exceptionnel de 1,5 milliard d’euros annoncé le 30 juillet 2026. La transformation sous Slawomir Krupa est crédible et mesurable. La décote de valorisation par rapport aux pairs européens offre un potentiel de revalorisation. Pour un investisseur avec un horizon de 3-5 ans minimum qui accepte le risque bancaire, SocGen est un dossier sérieux. La vigilance reste de mise sur la Banque d’investissement et l’exécution du plan stratégique.
Pourquoi l’action Société Générale augmente-t-elle ?
Trois raisons principales. La transformation Krupa produit des résultats : coûts en forte baisse, rentabilité en hausse. Les résultats 2025 sont records dans l’histoire du groupe. Et le dividende a bondi de 48 %, signalant la confiance de la direction dans la durabilité des performances. Au deuxième trimestre 2026, le ROTE atteint 12,2 %, ce qui a conduit le groupe à relever sa cible annuelle à environ 11 %.
Quel avenir pour Société Générale ?
La direction a relevé sa cible de rentabilité à environ 11 % de ROTE pour 2026, contre plus de 10 % précédemment, et sa cible de réduction des coûts à environ 4 %. Le coefficient d’exploitation, déjà à 59,7 % au premier semestre, est passé sous l’objectif. Le Capital Markets Day du 21 septembre 2026 présentera la prochaine phase stratégique. BoursoBank, avec ses 9,1 millions de clients, est un actif de croissance à long terme. La réduction de la décote de valorisation est le principal levier de hausse du titre dans les années à venir.
Quelles sont les prévisions de cours pour Société Générale ?
Les objectifs publiés avant la publication du premier semestre 2026 situaient le consensus médian autour de 70 euros, Bank of America visant 85 euros et les plus optimistes 90 euros. Ces cibles sont désormais dépassées par le cours et devront être révisées, le résultat du deuxième trimestre ayant battu le consensus de 14 %. Ces objectifs reposent sur la poursuite de l’amélioration de la rentabilité et une réduction de la décote de valorisation. Aucune certitude en bourse : ces chiffres sont des projections, pas des garanties.
L’action Société Générale est-elle éligible au PEA ?
Oui. Société Générale est une société française cotée à Paris. Elle est nativement éligible au PEA. ISIN FR0000130809, ticker GLE. Vous pouvez l’acheter directement dans votre PEA chez Trade Republic, Boursorama ou Fortuneo.
Quel dividende verse Société Générale ?
Au titre de 2025, Société Générale verse un dividende total de 1,61 euro par action, en hausse de 48 % par rapport à 2024. Ce dividende est versé en deux fois : un acompte de 0,61 euro versé en octobre 2025, et un solde de 1,00 euro versé le 3 juin 2026 après approbation de l’assemblée générale du 27 mai 2026.
Faut-il acheter Société Générale ou BNP Paribas ?
Les deux sont éligibles au PEA et membres du CAC 40. BNP Paribas est plus grande, plus diversifiée, avec un dividende plus élevé (autour de 7 % de rendement). SocGen offre un potentiel de revalorisation plus fort grâce à sa décote par rapport à ses pairs. Pour un portefeuille équilibré, les deux titres sont complémentaires. BNP pour la stabilité et le rendement, SocGen pour le potentiel de rattrapage. Si vous cherchez une valeur financière du CAC 40 avec un dividende en hausse depuis 6 ans et un programme de rachat massif, AXA est une alternative complémentaire à regarder.
- Société Générale : Résultats du 2e trimestre et du 1er semestre 2026 (communiqué officiel, 30 juillet 2026)
- Société Générale : Résultats annuels 2025 (communiqué officiel, 6 février 2026)
- Société Générale : Résultats T1 2026 (communiqué officiel, 30 avril 2026)
- Société Générale : Historique des dividendes
- AMF : Autorité des marchés financiers
- Ministère de l’Économie : Le Plan d’Épargne en Actions